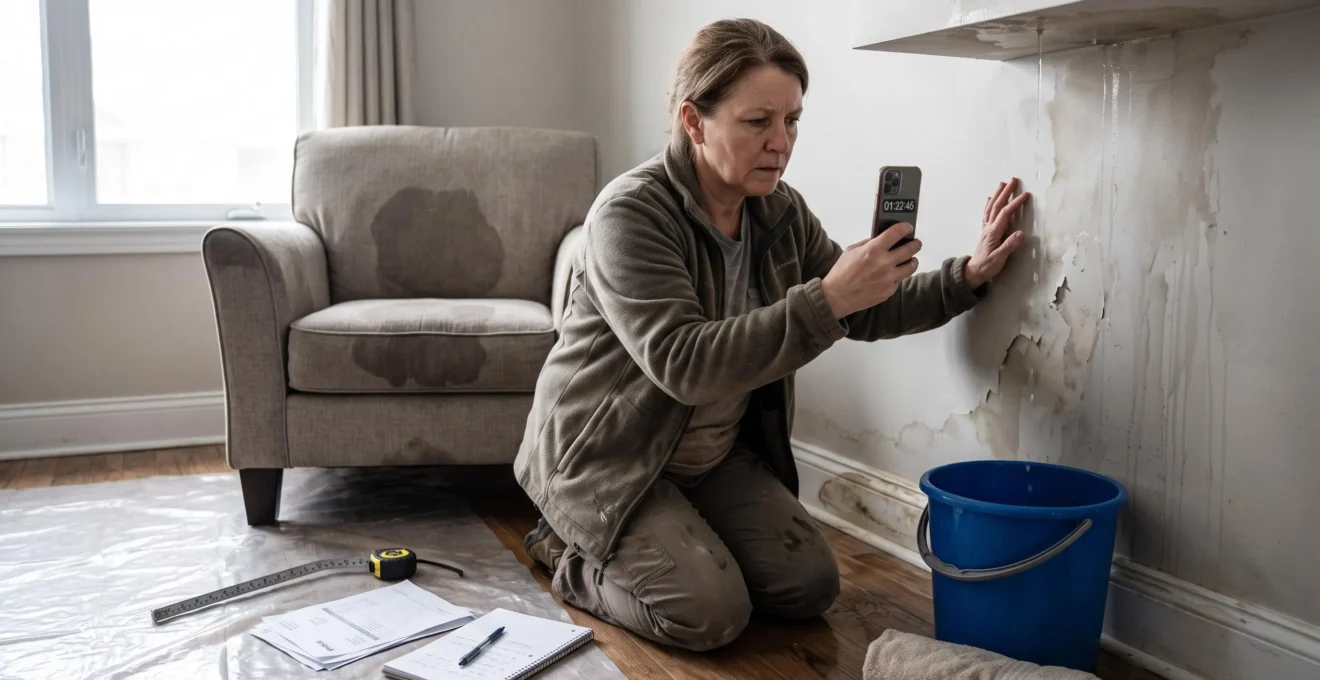
Une auréole au plafond, un parquet qui gonfle, des meubles détrempés : après un dégât des eaux, les premières décisions peuvent peser sur le traitement du dossier d’assurance. Déclarer rapidement le sinistre est indispensable, mais cela ne suffit pas toujours. Si l’origine de l’eau, l’étendue des dommages ou la valeur des biens restent incertaines, l’assureur peut demander des informations complémentaires avant de poursuivre son évaluation.
Pour un propriétaire occupant ou bailleur, la priorité consiste à arrêter la fuite, conserver les preuves et transmettre une déclaration exploitable. Le tout sans attendre d’avoir réuni chaque facture ni engager prématurément des réparations définitives.
Perdre 30 jours à cause d’un dossier incomplet est un scénario possible, pas un délai moyen démontré. Le temps réellement nécessaire dépend notamment de la recherche de fuite, des garanties, de l’expertise éventuelle et des échanges entre intervenants. Une méthode documentaire rigoureuse permet néanmoins d’éviter des allers-retours inutiles.
Dégât des eaux : les réflexes essentiels
- Déclarez le sinistre dans le délai prévu par votre contrat, normalement au moins cinq jours ouvrés en France, même si certaines pièces restent à fournir.
- Réunissez trois catégories de preuves : existence des dommages, origine probable de l’eau et inventaire chiffré des pertes.
- Stoppez la fuite et limitez les dégâts immédiatement, mais attendez l’accord de l’assureur avant les travaux définitifs de remise en état.
- Conservez une trace écrite des interventions, devis, échanges et validations pour sécuriser l’indemnisation.
- Pourquoi un sinistre simple peut durer des semaines si vous ne prouvez pas 3 choses dès le départ ?
- Comment constituer un dossier sinistre en 40 minutes avec photos, factures et chronologie ?
- Syndic, assureur ou plombier : qui appeler en premier si l’eau vient d’au-dessus ?
- L’erreur qui réduit votre indemnisation quand vous réparez avant le passage de l’expert
- Dans quel ordre sécher, faire constater et réparer pour éviter moisissures et surcoûts ?
- Comment constituer un dossier sinistre en 40 minutes avec photos, factures et chronologie ?
- Syndic, assureur ou plombier : qui appeler en premier si l’eau vient d’au-dessus ?
- Comment suivre des réparations sans être sur place et éviter un devis qui dérive de 30 % ?
Pourquoi un sinistre simple peut durer des semaines si vous ne prouvez pas 3 choses dès le départ ?
Un dégât des eaux peut nécessiter plusieurs semaines de traitement lorsque l’assureur ne dispose pas des éléments nécessaires pour comprendre le sinistre et évaluer les pertes. Trois preuves sont particulièrement utiles dès la déclaration : des photographies des dommages, des informations sur l’origine probable de l’eau et un inventaire des biens endommagés avec leur valeur estimée.
Ces trois catégories répondent à des questions différentes. Les photographies montrent ce qui s’est produit et l’étendue visible des dégâts. Les constatations techniques aident à comprendre d’où vient l’eau. L’inventaire permet d’évaluer les pertes matérielles, sans présumer du montant finalement garanti par le contrat.
| Preuve | Documents utiles | Risque en cas d’absence |
|---|---|---|
| Existence et étendue des dommages | Photos d’ensemble, détails, dates de découverte | Demande de précisions sur les surfaces et biens touchés |
| Origine probable de l’eau | Constat amiable, observations, rapport de recherche de fuite | Recherche technique ou échanges supplémentaires entre intervenants |
| Évaluation des pertes | Inventaire, factures, justificatifs, devis | Difficulté à chiffrer certains postes d’indemnisation |
En France, le délai de déclaration mérite une attention particulière. L’article L113-2 du Code des assurances prévoit que le délai contractuel de déclaration ne peut normalement être inférieur à 5 jours ouvrés, hors exceptions légales. Ce n’est donc pas un délai universel fixé exactement à cinq jours : les conditions du contrat doivent être consultées.
Ce délai concerne la déclaration du sinistre, pas nécessairement la fourniture de toutes les pièces utiles à son règlement. Il vaut mieux signaler les faits connus dans les temps, puis compléter les justificatifs, plutôt que retarder la déclaration pour obtenir un dossier parfait.
Scénario pédagogique : comment un dossier peut perdre 30 jours
Un propriétaire déclare une infiltration avec deux photos, sans préciser l’origine probable de l’eau. L’assureur demande des informations, puis un justificatif d’intervention. Le propriétaire doit ensuite retrouver les factures des biens endommagés.
Si ces échanges s’étalent dans le temps, un décalage de 30 jours est envisageable. Cet exemple est hypothétique : il ne représente ni une moyenne statistique ni un délai réglementaire.
Pour situer votre dossier, distinguez quatre étapes : date de déclaration, réception des pièces, expertise éventuelle et proposition d’indemnisation. Notez le numéro de sinistre, la date de chaque transmission et le prochain retour attendu. Un accusé de réception écrit aide à établir ce qui a effectivement été communiqué.
Une déclaration rapide accompagnée d’éléments vérifiables constitue ainsi une meilleure base de traitement. Reste à organiser ces informations sans y consacrer plusieurs journées.
Comment constituer un dossier sinistre en 40 minutes avec photos, factures et chronologie ?
Pour constituer un premier dossier de dégât des eaux en 40 minutes, répartissez votre travail en quatre séquences : photographier, rédiger la chronologie, rassembler les justificatifs et vérifier les pièces. Cette durée est un objectif d’organisation, non une norme officielle. Elle suppose que la situation soit sécurisée et ne remplace ni une intervention urgente ni une recherche de fuite.
Commencez par les photos. Prenez des vues générales de chaque pièce, puis des gros plans sur les auréoles, revêtements déformés, équipements et meubles touchés. Conservez les originaux avec leurs métadonnées lorsqu’elles existent. Ajouter une photo plus large situant chaque détail aide à comprendre l’étendue des dommages.
| Temps prévu | Action | Livrable |
|---|---|---|
| 10 minutes | Photographier pièces et dommages | Album de photos datées |
| 10 minutes | Écrire la succession des événements | Chronologie factuelle |
| 10 minutes | Réunir factures et documents disponibles | Dossier de justificatifs |
| 10 minutes | Vérifier et préparer la transmission | Déclaration et pièces classées |
La chronologie doit distinguer ce qui a été vu, supposé et confirmé. Indiquez quand l’eau a été découverte, comment elle se manifestait, quelles mesures ont été prises et qui a été contacté. Si l’origine reste inconnue, écrivez-le clairement plutôt que de désigner un responsable sans preuve.
Pour l’évaluation financière, classez les biens endommagés avec une description, leur date d’achat approximative, leur prix connu ou estimé et le justificatif disponible. Une facture reste utile, mais son absence ne signifie pas automatiquement que le bien doit être exclu. Photographies antérieures, notice, confirmation de commande ou relevé bancaire peuvent aider à établir son existence et sa valeur, sous réserve de l’appréciation de l’assureur.
Il faut distinguer les documents permettant d’ouvrir et de comprendre le sinistre de ceux qui servent ensuite à calculer l’indemnisation. Envoyez immédiatement les informations disponibles et signalez explicitement les éléments encore attendus.
Checklist : préparer une déclaration vérifiable
- Photographiez chaque zone touchée avant déplacement des objets : obtenez un album organisé par pièce.
- Écrivez les événements et interventions dans l’ordre : produisez une chronologie datée.
- Inventoriez les biens détériorés : établissez un tableau avec valeur estimée et justificatif associé.
- Réunissez les échanges et documents techniques disponibles : créez un dossier unique avec les pièces reçues et celles en attente.
- Transmettez la déclaration selon le canal prévu au contrat : conservez la référence du dossier et une preuve de l’envoi.
Une fois ces premiers éléments transmis, la question suivante est souvent celle des interlocuteurs à mobiliser, notamment lorsque la fuite provient d’un autre logement.
Syndic, assureur ou plombier : qui appeler en premier si l’eau vient d’au-dessus ?
Si l’eau continue de couler depuis l’appartement supérieur, la première priorité est d’arrêter ou de limiter la fuite, en sollicitant le voisin ou un professionnel compétent. Prévenez ensuite rapidement le syndic lorsque des parties communes ou la copropriété peuvent être concernées, puis déclarez le sinistre à votre assureur dans le délai contractuel. Ces démarches peuvent se dérouler parallèlement.
Si l’eau atteint une installation électrique, évitez tout contact avec les équipements concernés. Une coupure de courant ne doit être effectuée que si elle est accessible sans danger. En présence d’un risque immédiat pour les personnes, privilégiez les services d’urgence compétents.
Le bon interlocuteur dépend de la situation observée et de ce qu’il peut réellement résoudre.
| Situation | Interlocuteur prioritaire | Résultat recherché |
|---|---|---|
| Écoulement actif depuis un équipement accessible | Occupant concerné ou plombier | Arrêt de la fuite |
| Suspicion de canalisation commune | Syndic ou service de gestion de l’immeuble | Identification et sécurisation de l’installation |
| Origine technique incertaine | Professionnel chargé de la recherche de fuite | Rapport de constatations techniques |
| Déclaration et indemnisation | Assureur du logement concerné | Ouverture et instruction du dossier |
Dans une copropriété française, un constat amiable dégât des eaux facilite la collecte des renseignements concernant les locaux touchés et les personnes impliquées. Les recommandations de France Assureurs sur le règlement d’un dégât des eaux distinguent notamment la réparation rapide de la fuite et les travaux de remise en état à réaliser après accord ou expertise éventuelle.
La convention IRSI peut organiser les modalités de gestion et les recours entre assureurs pour certains sinistres en immeuble. Toutefois, ses conditions d’application doivent être vérifiées. Elle ne dispense pas chaque assuré des démarches requises par son propre contrat.
Avant une recherche de fuite coûteuse, demandez à l’assureur ou au gestionnaire concerné qui doit la commander et selon quelles garanties elle pourrait être prise en charge. En situation urgente, ne différez pas une intervention nécessaire à la sécurité uniquement pour obtenir cette réponse.
Une fois la fuite maîtrisée et les responsabilités techniques en cours d’identification, il faut préserver ce qui permettra d’évaluer correctement les dommages.
L’erreur qui réduit votre indemnisation quand vous réparez avant le passage de l’expert
Repeindre un mur, remplacer un parquet ou jeter un meuble endommagé avant que les dommages aient été correctement documentés peut fragiliser votre demande d’indemnisation. L’assureur doit pouvoir apprécier la nature et l’étendue des pertes. Si les preuves ont disparu, certains postes deviennent plus difficiles à justifier, sans qu’une réduction automatique soit pour autant établie.
La distinction essentielle concerne les mesures conservatoires et les réparations définitives. Les premières servent à limiter l’aggravation : arrêter une fuite, protéger les biens, retirer de l’eau ou mettre en sécurité une zone. Les secondes rétablissent durablement le logement, par exemple en remplaçant un revêtement ou en repeignant des surfaces.
Vous pouvez donc agir immédiatement pour protéger le bâtiment et ses occupants. Avant une opération qui efface des traces, photographiez l’état initial, notez la date et conservez les justificatifs de l’intervention. Lorsqu’un démontage est indispensable, documentez si possible les différentes étapes.
En revanche, les travaux définitifs doivent en principe attendre le passage de l’expert lorsqu’il est prévu, ou l’accord de l’assureur. L’expertise n’étant pas systématique, demandez une confirmation de la conduite à tenir plutôt que d’attendre indéfiniment une visite qui n’a pas été annoncée.
Exemple hypothétique : une réparation trop précoce
Un propriétaire constate que son parquet a gonflé après une infiltration. Il le fait retirer puis remplacer rapidement, sans conserver de photographies exploitables de la surface initialement touchée ni de devis détaillé.
Lors de l’évaluation du sinistre, il peut devenir difficile de distinguer les dommages imputables à l’eau des travaux d’amélioration éventuels. Des photos prises avant démontage, accompagnées du devis et des justificatifs d’intervention, auraient facilité cette distinction.
Les biens détériorés doivent être conservés lorsque cela est possible et sûr, au moins le temps de connaître les consignes de l’assureur. Si leur état impose une évacuation pour des raisons sanitaires ou de sécurité, photographiez-les, établissez un inventaire et demandez rapidement les modalités de conservation des preuves.
Lorsqu’une intervention définitive ne peut pas attendre, tentez d’obtenir une validation écrite préalable ou un constat documenté des dommages. Cette précaution ne garantit pas le remboursement, mais elle aide à démontrer pourquoi les travaux étaient nécessaires.
Cette logique permet de protéger les intérêts de l’assuré tout en laissant au logement la possibilité de sécher correctement avant les finitions.
Dans quel ordre sécher, faire constater et réparer pour éviter moisissures et surcoûts ?
Après un dégât des eaux, commencez par sécuriser les occupants et arrêter l’arrivée d’eau, puis documentez les dommages tout en organisant l’assèchement nécessaire. La remise en état définitive intervient seulement lorsque les supports sont suffisamment secs et que les modalités d’intervention ont été validées. Un contrôle de l’humidité peut être indispensable avant de refermer une paroi ou remplacer un revêtement.
Le séchage ne doit pas être confondu avec une simple disparition des traces visibles. Un mur peut paraître sec en surface tandis que l’isolant, les plaques de plâtre ou les éléments situés sous un revêtement conservent de l’humidité. Réparer trop tôt peut masquer le problème et favoriser de nouvelles dégradations.
L’Agence Qualité Construction, dans son guide méthodologique sur la prévention des moisissures, aborde notamment les sources d’humidité, les incidents impliquant de l’eau et les mesures de remédiation. Ce document concerne principalement les chantiers ; ses principes de vigilance ne constituent pas un protocole universel pour chaque sinistre domestique.
La durée nécessaire dépend du volume d’eau infiltré, de la nature des matériaux, de la ventilation et de la profondeur des zones atteintes. Un parquet, une cloison doublée et un revêtement imperméable ne se comportent pas de la même manière. Aucun délai unique ne permet donc d’affirmer qu’un logement est prêt à être réparé.
Pour choisir entre un assèchement courant et une entreprise spécialisée, examinez la présence d’eau dans les matériaux poreux, la possibilité de ventiler les espaces et l’accessibilité des zones humides. Un professionnel pourra apprécier la nécessité d’équipements de dessiccation et proposer des contrôles adaptés.
Conservez les mesures réalisées, les dates de contrôle et les comptes rendus. Demandez à l’assureur les conditions éventuelles de prise en charge des frais engagés, sans présumer qu’un séchage professionnel sera systématiquement remboursé.
Un assèchement correctement documenté permet de préparer une remise en état plus fiable et réduit le risque de devoir ouvrir à nouveau des surfaces récemment réparées.
Comment constituer un dossier sinistre en 40 minutes avec photos, factures et chronologie ?
Lorsqu’un dossier a déjà été transmis, il peut être complété en reprenant la même logique documentaire : photographies, chronologie, justificatifs et vérification finale. Le découpage en 40 minutes reste un outil indicatif. À ce stade, l’objectif n’est plus simplement de déclarer le dégât des eaux, mais de répondre précisément aux questions laissées ouvertes.
Commencez par relire le message de l’assureur. Une demande relative à l’origine de la fuite n’appelle pas les mêmes pièces qu’une demande portant sur la valeur d’un appareil endommagé. Associez chaque document à la question correspondante, au lieu de transmettre indistinctement toutes vos archives.
Un dossier complémentaire efficace doit permettre de comprendre rapidement ce qui a changé depuis la première déclaration. Ajoutez, si nécessaire, des photographies prises après l’intervention du plombier, un rapport technique, une facture de mise en sécurité ou une version actualisée de l’inventaire.
Évitez de modifier silencieusement la chronologie initiale. Si une information était incertaine puis a été confirmée, conservez les deux étapes avec leurs dates. Par exemple, une infiltration d’origine inconnue au premier constat peut ensuite être attribuée à une canalisation identifiée par un professionnel.
Pour chaque bien sans facture d’achat, présentez les justificatifs alternatifs disponibles et indiquez clairement ce qu’ils démontrent. Une photographie ancienne peut attester la présence du bien, sans nécessairement prouver son prix ou sa date d’acquisition.
Enfin, accompagnez l’envoi d’un court récapitulatif indiquant le numéro de sinistre, les documents ajoutés et les éventuelles pièces toujours indisponibles. Cette présentation facilite la lecture sans garantir un délai particulier de réponse.
La qualité de cette mise à jour devient particulièrement importante lorsque plusieurs intervenants doivent établir les circonstances du sinistre.
Syndic, assureur ou plombier : qui appeler en premier si l’eau vient d’au-dessus ?
Lorsque plusieurs intervenants ont déjà été contactés, la priorité consiste à clarifier leur rôle et à coordonner les informations. Le plombier traite la cause technique, le syndic intervient pour les questions relevant de la copropriété et l’assureur instruit la déclaration. Aucun de ces acteurs ne remplace automatiquement les autres, et leurs conclusions doivent être distinguées.
Si l’origine de l’eau reste incertaine, évitez de transformer une hypothèse en affirmation définitive. Le fait que de l’eau apparaisse au plafond ne démontre pas, à lui seul, que le voisin supérieur est responsable. Une fuite peut aussi concerner un réseau collectif ou suivre un cheminement difficile à identifier.
Le rapport du plombier doit être conservé avec la chronologie des événements. Lorsqu’il précise l’emplacement de la fuite, les constatations réalisées et la nature de l’intervention, il devient un document utile pour les échanges avec le syndic et l’assureur.
Pour un propriétaire bailleur, il est également important de coordonner les informations avec l’occupant du logement. Les dates de découverte, les mesures conservatoires et l’accès aux pièces touchées doivent être documentés. La répartition contractuelle des démarches entre bailleur et locataire ne doit pas être déduite de la seule provenance de l’eau.
Lorsque des assurances différentes interviennent, transmettez à votre assureur les coordonnées et références disponibles, sans supposer vous-même quel contrat réglera définitivement chaque poste. Les mécanismes conventionnels entre assureurs et les garanties particulières demandent une appréciation du dossier.
Un tableau de suivi interne peut associer à chaque interlocuteur une mission, un document attendu et une date de relance. Il permet d’identifier une recherche de fuite non effectuée ou un rapport non transmis sans multiplier inutilement les appels.
Une coordination écrite claire permet ensuite de passer à la phase de réparation, notamment lorsque le propriétaire ne peut pas suivre physiquement le chantier.
À retenir avant de lancer les réparations
- Une intervention techniquement nécessaire n’est pas nécessairement incluse dans l’indemnisation prévue : faites préciser les garanties et les montants concernés.
- Tout supplément de travaux doit être expliqué, chiffré et validé avant engagement, avec consultation de l’assureur lorsque sa prise en charge est demandée.
- Le suivi à distance repose sur des preuves d’avancement, un calendrier écrit et des modalités de paiement convenues avec l’entreprise.
Comment suivre des réparations sans être sur place et éviter un devis qui dérive de 30 % ?
Pour suivre des réparations à distance, établissez avant le chantier un devis détaillé, un calendrier d’intervention et des modalités de contrôle par photographies ou vidéos. Prévoyez une validation écrite des travaux supplémentaires avant leur exécution. Une dérive de 30 % constitue ici un scénario hypothétique, non une moyenne démontrée : le risque dépend des dommages cachés et des conditions du chantier.
Commencez par comparer plusieurs devis suffisamment détaillés. Les matériaux, surfaces, opérations de préparation, finitions et éventuels frais annexes doivent être identifiables. Deux offres présentant le même prix global ne couvrent pas nécessairement les mêmes prestations.
Pour les travaux de peinture en France, la fiche Service Public sur les obligations des peintres en bâtiment présente notamment les informations attendues concernant la nature de l’intervention et le détail des prestations, quantités et prix. Les obligations d’assurance professionnelle dépendent de la nature des travaux : la garantie décennale ne s’applique pas indistinctement à toutes les opérations de second œuvre.
Prévoyez ensuite un dispositif de contrôle adapté à l’importance du chantier. Une transmission hebdomadaire de photographies ou une visite vidéo à chaque étape significative peut être convenue avec l’entreprise. Ce rythme est une proposition organisationnelle, pas une obligation réglementaire.
| Étape | Preuve à demander | Point à vérifier |
|---|---|---|
| Avant travaux | Devis accepté, calendrier, assurances pertinentes | Prestations et prix convenus |
| Après démontage | Photos des supports découverts | Présence de dommages supplémentaires |
| Avant fermeture ou finition | Photos et contrôles techniques utiles | État des supports et séchage |
| À chaque modification | Avenant chiffré et validation écrite | Coût, justification et couverture éventuelle |
| À la réception | Photos finales, facture et réserves éventuelles | Conformité des travaux effectués |
Une augmentation du devis n’est pas automatiquement abusive. Le démontage peut révéler des matériaux plus endommagés que prévu ou des opérations indispensables non visibles lors de la première visite. En revanche, la découverte doit être expliquée, photographiée et chiffrée avant tout engagement supplémentaire.
Scénario pédagogique : une hausse de devis de 30 %
Un chantier de remise en état fait apparaître, après démontage, une détérioration non visible initialement. L’entreprise propose des travaux supplémentaires représentant 30 % du devis de départ.
Le propriétaire demande un avenant détaillé, les photos des dommages découverts et une confirmation de son assureur sur la prise en charge éventuelle. Ce scénario illustre une procédure de contrôle, sans établir que cette hausse est habituelle ou automatiquement remboursable.
Si le supplément concerne des dommages imputés au sinistre, communiquez les éléments à l’assureur ou à l’expert chargé du dossier avant de donner votre accord lorsque cela est possible. Une validation de votre part auprès de l’artisan n’entraîne pas, à elle seule, l’obligation pour l’assureur de financer cette dépense.
Enfin, associez les paiements aux conditions réellement convenues dans le contrat de travaux. Les jalons documentés peuvent faciliter le contrôle, mais ils doivent être acceptés par les parties et compatibles avec les obligations applicables.
La prochaine action consiste à demander un devis détaillé accompagné d’un calendrier et d’un protocole de validation des avenants, puis à rapprocher ces éléments de la position écrite de l’assureur avant de signer les travaux définitifs.
Peut-on déclarer un dégât des eaux sans connaître l’origine de la fuite ?
Oui. Il est préférable de déclarer les faits connus dans le délai applicable, en précisant que l’origine reste à déterminer. La recherche de fuite et les constatations techniques pourront compléter le dossier. Il ne faut pas attribuer une responsabilité sans élément suffisant.
Une déclaration tardive entraîne-t-elle automatiquement un refus d’indemnisation ?
Non. En droit français, une déchéance pour déclaration tardive ne peut pas être appliquée automatiquement. Elle doit notamment être prévue contractuellement et l’assureur doit établir que le retard lui a causé un préjudice. Les conditions légales et les circonstances du retard restent déterminantes.
Que faire si un appareil endommagé n’a plus de facture d’achat ?
Inscrivez l’appareil dans l’inventaire et fournissez les justificatifs alternatifs disponibles : photos anciennes, notice, confirmation de commande ou relevé bancaire. Précisez les informations incertaines. L’évaluation et l’indemnisation dépendront des preuves retenues et des garanties contractuelles.
L’assureur doit-il obligatoirement envoyer un expert après un dégât des eaux ?
Non. L’expertise n’est pas systématique. L’assureur décide de son recours selon les caractéristiques du sinistre et ses procédures. Demandez-lui si une visite est prévue et si des réparations définitives peuvent être engagées avant celle-ci.
Que faire si les moisissures apparaissent après la remise en état ?
Photographiez les nouvelles traces, signalez rapidement le problème à l’assureur et à l’entreprise concernée, et faites rechercher la présence éventuelle d’humidité résiduelle. La prise en charge dépendra de l’origine constatée, des travaux réalisés et des conditions du contrat. Il ne faut pas présumer que les moisissures constituent automatiquement un nouveau sinistre.