Marché immobilier
Le marché immobilier fascine autant qu’il intrigue. Pour un primo-accédant comme pour un investisseur chevronné, il représente un terrain d’opportunités, mais aussi un environnement complexe où chaque décision peut avoir des conséquences financières majeures. Cet article pilier a pour vocation de poser des bases solides : comprendre ce qu’est le marché immobilier, comment il fonctionne, quels facteurs le font bouger, et comment s’y orienter avec méthode et sérénité.
Qu’est-ce que le marché immobilier ?
Le marché immobilier regroupe l’ensemble des transactions portant sur des biens immobiliers : maisons, appartements, terrains, locaux commerciaux ou bureaux. On le compare souvent à un « marché de biens uniques » : contrairement aux actions en bourse, chaque bien est différent, peu standardisé, et ses échanges sont lents. C’est ce qui explique pourquoi les prix immobiliers réagissent avec inertie aux chocs économiques, un peu comme un paquebot qui met du temps à changer de cap.
On distingue traditionnellement plusieurs segments :
- Le marché neuf : biens en construction ou à construire (VEFA par exemple).
- Le marché ancien : le plus volumineux en nombre de transactions.
- Le marché locatif : mise en location des biens, qui alimente le rendement des investisseurs.
- Le marché du foncier : terrains à bâtir et terrains agricoles ou constructibles.
Comment fonctionne le marché immobilier ? Le jeu de l’offre et de la demande
À l’image de tout marché, le prix d’un bien résulte de la rencontre entre une offre (le nombre de biens disponibles à la vente) et une demande (le nombre d’acheteurs potentiels). Mais cette rencontre est influencée par des facteurs spécifiques qui lui donnent sa singularité.
La formation des prix
Le prix d’un bien dépend de sa valeur intrinsèque (surface, état, performance énergétique, qualité de l’emplacement), mais aussi de la rareté locale. Un appartement identique peut varier du simple au triple entre deux quartiers voisins. C’est la règle d’or des agents immobiliers : « l’emplacement, l’emplacement, l’emplacement ». Une bonne analogie : le bien est un livre, le quartier est sa couverture et sa réputation — c’est souvent elle qui décide du prix que le lecteur accepte de payer.
Les cycles immobiliers
Le marché immobilier évolue par cycles alternant phases de hausse, stabilisation et baisse. Un cycle complet dure souvent sept à dix ans. Comprendre cette mécanique permet d’éviter deux erreurs classiques : acheter dans l’euphorie au sommet, ou attendre indéfiniment une chute spectaculaire qui ne vient pas.
Les facteurs qui influencent le marché immobilier
Les taux d’intérêt, premiers régulateurs
Les taux de crédit agissent comme le thermostat du marché. Quand ils sont bas, la capacité d’emprunt des ménages augmente mécaniquement : à mensualité égale, on peut emprunter davantage, ce qui soutient les prix. Quand les taux montent, le pouvoir d’achat immobilier se contracte et les prix peuvent stagner ou reculer. Une hausse de deux points de taux peut réduire de 15 à 20 % la capacité d’emprunt d’un ménage : c’est considérable.
Les politiques publiques et la réglementation
Les pouvoirs publics jouent un rôle déterminant à travers :
- Les mesures d’aide à l’accession (prêts aidés, dispositifs fiscaux d’investissement locatif).
- La réglementation locative (encadrement des loyers, normes de performance énergétique).
- Les politiques d’urbanisme (droit de construire, zones tendues, plans locaux d’urbanisme).
- La fiscalité (taxes de mutation, taxe foncière, taxation des plus-values).
La démographie et les modes de vie
L’évolution de la population, la taille des ménages, l’exode urbain ou au contraire le retour à des villes moyennes : ces dynamiques de fond dessinent la demande de demain. L’essor du télétravail, par exemple, a redistribué les cartes en valorisant les espaces extérieurs et les territoires périurbains.
L’offre de logement
La production de logements neufs, la construction, la disponibilité du foncier et la capacité des promoteurs à bâtir rentablement conditionnent l’offre. Dans de nombreuses métropoles, l’offre reste structurellement insuffisante, ce qui maintient une pression à la hausse sur les prix.
Les indicateurs pour lire le marché immobilier
S’appuyer sur des données objectives plutôt que sur les rumeurs est la première qualité d’un acheteur averti. Voici les indicateurs essentiels à surveiller :
- Le prix au mètre carré et son évolution sur trois à cinq ans, dans la ville et le quartier ciblés.
- Le délai moyen de vente : un bien qui se vend en quelques semaines signale un marché vendeur ; au-delà de trois mois, le rapport de force s’inverse.
- Le nombre de transactions : il mesure le dynamisme réel du marché, au-delà des seuls prix affichés.
- Les taux de crédit et les conditions d’octroi des banques (taux d’endettement, durée maximale).
- Le ratio prix/revenus : combien d’années de revenu moyen faut-il pour acheter un logement ? Un ratio qui s’envole traduit un marché sous tension.
- Le niveau des loyers et le rendement locatif brut, pour les investisseurs.
Acheter ou vendre : s’adapter à la conjoncture
Du côté de l’acheteur
Dans un marché équilibré ou favorable à l’acheteur, la négociation retrouve sa place. Quelques réflexes utiles :
- Faire estimer le bien par plusieurs professionnels et comparer avec les prix réellement constatés.
- Obtenir un accord de principe de financement avant toute offre, pour négocier en position de force.
- Intégrer le coût des travaux et de la rénovation énergétique dans le calcul du prix d’acquisition.
- Ne pas céder à la pression du « il faut acheter vite » : un bon achat se prépare.
Du côté du vendeur
Le vendeur gagnant est celui qui présente son bien à son meilleur avantage : diagnostic de performance énergétique à jour, petits travaux de valorisation, prix aligné sur le marché réel plutôt que sur une nostalgie sentimentale. Un bien correctement prix se vend deux fois plus vite qu’un bien surévalué, et souvent à un meilleur prix final.
Investir dans l’immobilier : les grandes logiques
Investir dans la pierre repose sur deux moteurs complémentaires : le rendement locatif (les revenus réguliers générés par la location) et la valorisation du capital (la plus-value à la revente). Une stratégie solide combine souvent les deux, en veillant à :
>
Une image utile : l’immobilier est un marathon, pas un sprint. La valeur se construit dans la durée, portée par le remboursement du crédit et l’évolution du marché, plutôt que par des coups d’éclat à court terme.
Les tendances de fond qui redessinent le marché
- La transition énergétique : les « passoires thermiques » perdent de la valeur et peinent à se louer, tandis que les biens performants prennent une prime croissante.
- La recherche d’espace : extérieurs, pièces supplémentaires pour le télétravail, attractivité des villes moyennes bien connectées.
- Le vieillissement de la population : demande croissante de logements adaptés, résidences services et villes accessibles.
- La digitalisation : estimation en ligne, visites virtuelles et signature électronique accélèrent et transparitisent les transactions.
Conclusion : s’approprier le marché immobilier en confiance
Le marché immobilier n’est ni une machine à automatismes, ni une loterie : c’est un écosystème lisible, à condition d’en connaître les ressorts — offre et demande, taux d’intérêt, réglementation, démographie. En s’appuyant sur des indicateurs objectifs, en définissant un projet clair et en prenant le temps de la préparation, chacun peut naviguer sur ce marché avec assurance. Les articles de cette catégorie approfondissent chaque aspect évoqué ici : prix, financement, fiscalité, location et investissement, pour transformer la complexité apparente du marché immobilier en un territoire que vous maîtrisez.
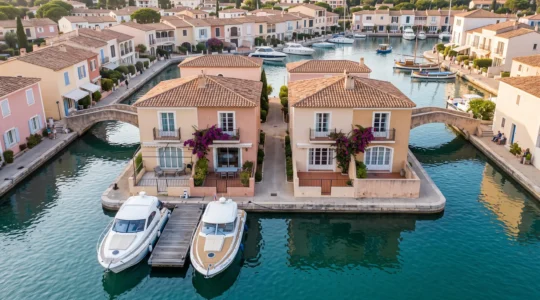
Pourquoi 2 biens identiques à Port Grimaud peuvent avoir 80 000 € d’écart à cause de l’amarrage ?
À Port Grimaud, deux maisons de surface comparable, construites à la même époque et présentant des prestations similaires peuvent afficher des prix sensiblement différents. L’explication se trouve parfois à quelques mètres de leur terrasse : un emplacement d’amarrage accessible, suffisamment…
Lire la suite
Comment estimer la valeur d’un bien quand il n’y a presque aucune vente comparable dans la rue ?
Estimer un appartement avec une terrasse exceptionnelle, une vue dégagée ou une situation rare devient délicat lorsque les dernières transactions du voisinage concernent des logements très différents. Pourtant, l’absence de vente comparable dans la rue n’empêche pas de construire une…
Lire la suite
Comment les migrations internes changent la demande locative sans que les prix n’aient encore bougé ?
Une commune accueille de nouveaux actifs, les recherches de logements se multiplient et les biens correctement positionnés trouvent plus facilement preneur. Pourtant, les prix de vente semblent immobiles. Ce décalage peut révéler une transformation du marché locatif que les statistiques…
Lire la suite
Comment savoir si un prix immobilier est “juste” quand 3 estimations divergent de 12 % ?
Trois estimations séparées de 12 % ne signifient pas forcément que deux professionnels se trompent. Elles peuvent reposer sur des comparables différents, une lecture différente de l’état du bien, du terrain, de l’étage ou du marché local. Le bon réflexe…
Lire la suite
Comment repérer une tendance immobilière fiable avant qu’elle n’apparaisse dans les titres ?
Une tendance immobilière réellement utile apparaît souvent avant les gros titres, mais rarement dans un indicateur isolé. Elle se lit dans la combinaison de plusieurs signaux : vitesse d’écoulement des annonces, négociation, volume de biens mis en vente, conditions de…
Lire la suite
Pourquoi la croissance de la population ne fait pas toujours monter les prix immobiliers localement ?
Une commune qui gagne des habitants n’est pas automatiquement une commune où les prix immobiliers ou les loyers vont progresser. La démographie mesure un volume de population, alors que la pression immobilière dépend aussi de la solvabilité des ménages, du…
Lire la suite
Pourquoi les cycles immobiliers font prendre de mauvaises décisions aux acheteurs qui veulent timer le marché ?
Le piège du timing immobilier vient d’une confusion : un cycle de marché peut être analysé, mais son point de retournement ne peut pas être identifié avec certitude au moment où il se produit. Les taux, le crédit, les volumes…
Lire la suite
Pourquoi le secteur immobilier en France semble opaque et qui décide vraiment des prix ?
Le marché immobilier paraît opaque parce qu’aucun acteur ne décide seul du prix final. Le vendeur fixe une ambition, l’agence l’aide éventuellement à la positionner, les acheteurs testent ce niveau par leurs offres, les banques limitent leur capacité de financement…
Lire la suite